목차
1. 기업은행 배당금 215억원의 의미
2. 상록수는 어떤 회사인가
3. 100만원이 2만1566배가 된 과정
4. 장기 연체채권 추심이 논란인 이유
5. 새도약기금 매각과 상록수 청산 계획
IBK기업은행이 카드대란 당시 만들어진 배드뱅크 ‘상록수’를 통해 215억원이 넘는 배당금을 받은 사실이 알려졌습니다.
먼저 이번에 보도된 배당금은 기업은행 주식을 보유한 일반 주주에게 지급되는 배당금이 아닙니다. 기업은행이 지분 10%를 보유한 상록수제일차유동화전문유한회사로부터 받은 배당금입니다.
기업은행은 개인이 보유하던 상록수 주식 100주를 총 100만원에 넘겨받은 것으로 확인됐습니다. 이후 2008년부터 2026년까지 받은 누적 배당금은 215억6,596만원입니다.
단순히 취득금액과 누적 배당금을 비교하면 약 2만1,566배에 해당합니다. 그러나 이 배당금이 20년 넘게 이어진 장기 연체채권 추심 과정에서 나왔다는 점에서 기업은행의 관리 책임을 둘러싼 논란이 제기됐습니다.
1. 기업은행 배당금 215억원의 의미
9월 21일(월) 국회 정무위원회 소속 김용만 의원이 기업은행에서 제출받은 자료를 분석한 결과, 기업은행은 2008년부터 2026년까지 상록수로부터 총 215억6,596만원의 배당금을 받은 것으로 나타났습니다.
기업은행은 2008년 28억7,488만원을 시작으로 2014년까지 매년 10억원이 넘는 배당금을 받았습니다. 이후에도 배당금 지급은 이어졌으며 2025년에는 5억7,442만원, 2026년에는 5억1,521만원을 수령했습니다.
기업은행의 지분율은 10%입니다. 각 주주가 지분율에 비례해 배당받았다고 가정하면 상록수가 금융회사와 투자사에 지급한 전체 누적 배당금은 약 2,157억원으로 추산됩니다.
다만 이는 상록수가 기업은행 일반 주주에게 지급한 배당금이 아닙니다. 기업은행이 상록수의 주주 자격으로 받은 배당금이므로 일반적인 기업은행 주식 배당 정보와 구분해야 합니다.
2. 상록수는 어떤 회사인가
상록수의 정식 명칭은 상록수제일차유동화전문유한회사입니다. 2000년대 초 카드대란으로 급증한 부실 카드채권을 정리하기 위해 2003년 10월 설립된 특수목적법인입니다.
상록수는 금융회사로부터 부실채권을 넘겨받아 자산유동화증권인 ABS를 발행하고 판매했습니다. 이후 채무자에게 원금과 이자를 추심해 투자자에게 수익을 지급하고 출자 금융회사에는 배당금을 지급하는 구조로 운영됐습니다.
금융위원회는 상록수를 카드대란 당시 부실채권을 정리하고 채무자의 신속한 재기를 지원하기 위해 설립된 민간 배드뱅크로 설명했습니다.
상록수 주요 주주는 신한카드, 하나은행, IBK기업은행, 우리카드, KB국민은행, KB국민카드와 투자회사 등입니다. 기업은행은 상록수 지분 10%를 보유한 주요 주주이자 출자 금융기관 가운데 유일한 국책은행입니다.
3. 100만원이 2만1566배가 된 과정
일부 보도에서는 기업은행이 상록수 설립 당시 100만원을 출자했다고 표현했습니다. 그러나 계약서와 이사회 의사록을 분석한 보도에 따르면 기업은행이 설립 단계에서 직접 출자한 것이 아니라 개인이 보유하던 주식 100주를 주당 1만원, 총 100만원에 넘겨받은 것으로 나타났습니다.
기업은행이 취득한 주식은 상록수 전체 지분의 10%에 해당합니다. 100만원에 취득한 지분으로 2008년부터 2026년까지 총 215억6,596만원의 배당금을 받은 것입니다.
취득금액 100만원과 누적 배당금 215억6,596만원을 단순 비교하면 약 2만1,566배입니다. 다만 배당금은 19년에 걸쳐 지급됐기 때문에 이를 한 번의 투자로 즉시 얻은 수익처럼 해석해서는 안 됩니다.
상록수 주식의 최초 취득 시점과 내부 승인 과정도 논란입니다. 기업은행 자료에는 최초 취득일이 2003년 10월 17일로 기재됐지만, 실제 지분 양도 승인은 2003년 11월 25일(화) 이뤄진 것으로 보도됐습니다. 개인 명의로 먼저 설립한 이유와 구체적인 지분 취득 과정에 대한 설명이 필요하다는 지적이 나옵니다.
4. 장기 연체채권 추심이 논란인 이유
상록수는 카드대란 당시 발생한 부실채권을 정리하고 채무자의 재기를 돕는다는 취지로 설립됐습니다. 그러나 실제로는 채권 만기를 두 차례 연장하며 20년 넘게 장기 연체채권을 추심한 것으로 나타났습니다.
이 과정에서 장기간 연체이자가 붙어 채무가 늘어나거나 상환능력이 부족한 채무자의 재기를 어렵게 했다는 지적이 제기됐습니다.
반면 기업은행을 비롯한 주주 금융회사들은 추심과 채권 회수로 발생한 수익을 배당금으로 받았습니다.
특히 기업은행은 국책은행이자 상록수 지분 10%를 가진 주요 주주라는 점에서 추심 실태와 채무조정 현황을 어느 수준까지 파악하고 관리했는지가 쟁점이 됐습니다.
김용만 의원은 카드대란 당시 채무자들이 장기 추심을 받는 동안 기업은행이 이를 재원으로 215억원의 수익을 얻은 것은 국책은행이 할 일이 아니라는 취지로 지적했습니다.
금융회사가 특수목적법인을 통해 보유한 개인 연체채권도 출자 금융회사가 추심 실태를 관리할 수 있는 방안이 필요하다는 의견도 제시했습니다.
5. 새도약기금 매각과 상록수 청산 계획
금융위원회는 상록수의 장기 연체채권 문제가 알려진 뒤 2026년 5월 12일(화) 상록수 임직원과 주주, 자산관리자 등 12개 기관을 소집해 긴급회의를 열었습니다.
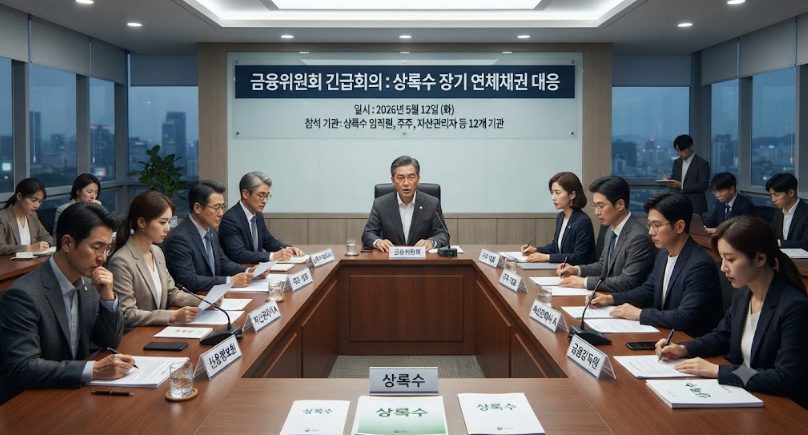
당시 상록수가 보유한 장기 연체채권은 약 8,450억원, 관련 채무자는 약 11만명으로 파악됐습니다. 금융당국과 출자 금융기관은 상록수의 장기 연체채권을 새도약기금과 한국자산관리공사 캠코에 매각하고 추심을 중단하기로 했습니다.
이후 2026년 7월 새도약기금 대상인 장기 연체채권 7,235억원, 약 8만7,000명분의 매입이 완료됐습니다. 새도약기금 대상이 아닌 나머지 채권은 2026년 하반기 중 캠코에 매각할 예정입니다.
새도약기금이 채권을 매입하면 추심은 즉시 중단됩니다. 기초생활수급자 등 사회 취약계층의 채권은 별도의 상환능력 심사 없이 소각될 수 있으며, 그 밖의 채권은 상환능력을 심사해 감면 또는 장기 분할상환을 지원합니다.
상록수는 남아 있는 채권과 자산 정리를 마친 뒤 파산과 청산 절차를 거쳐 2027년 초 법인을 완전히 정리할 예정입니다.
이번 논란은 단순히 100만원으로 215억원을 벌었다는 투자 수익 이야기가 아닙니다.
채무자의 재기를 지원하기 위해 만들어진 회사가 20년 넘게 추심을 이어가는 동안 주주 금융회사에는 지속적으로 배당금이 지급됐다는 구조가 핵심입니다.
특히 기업은행은 유일한 국책은행 주주였던 만큼 배당 수익뿐만 아니라 장기 연체채권 관리와 채무자 보호에 대한 책임도 함께 살펴봐야 할 것으로 보입니다.